Una cita en el banco para un préstamo estudiantil a menudo termina rápidamente por una razón simple: falta un documento. El certificado de escolaridad se ha quedado en un correo no leído, el RIB es de una cuenta antigua, o el justificante de domicilio no coincide con la dirección declarada. Preparar su expediente de préstamo estudiantil con antelación es evitar un ir y venir innecesario y ganar varias semanas en el desbloqueo de los fondos.
Certificado de pre-elegibilidad Bpifrance: el documento que la mayoría de los expedientes olvida
Para un préstamo estudiantil garantizado por el Estado (PEGE), los bancos ahora exigen un certificado de pre-elegibilidad emitido por Bpifrance. Este documento, obtenido en línea en la plataforma Token Bpifrance, condiciona la aceptación del expediente en varias entidades. Sin este certificado, el asesor no puede iniciar la tramitación del préstamo garantizado.
Se habla aquí de una verificación previa: Bpifrance confirma que el perfil del prestatario es compatible con el dispositivo de garantía sin aval familiar. El certificado se genera en unos minutos, pero supone tener ya a mano un documento de identidad válido y un certificado de escolaridad. Es mejor descargarlo antes de concertar la cita.
Este punto rara vez se menciona en las guías clásicas. Al consultar los documentos justificativos en Partenaire Financier, se encuentra el detalle de los documentos esperados por las entidades bancarias para cada tipo de préstamo estudiantil, garantizado o no.
Documentos de identidad y justificante de domicilio: lo que realmente bloquea
La tarjeta de identidad o el pasaporte válido, todo el mundo lo piensa. El problema proviene más bien del justificante de domicilio. Para un estudiante que vive en residencia universitaria, en piso compartido o con un familiar, el documento esperado varía.
- En residencia Crous o privada: un certificado de alojamiento emitido por el gestor, acompañado de una factura reciente (electricidad, internet) a nombre de la residencia es suficiente en la mayoría de los casos.
- Con un familiar o un tercero: se necesita un certificado de alojamiento bajo juramento firmado por el hospedador, su documento de identidad, y un justificante de domicilio a su nombre con una antigüedad de menos de tres meses.
- En piso compartido con contrato individual: el contrato y una factura de servicio a nombre del solicitante sirven como prueba.
Un justificante de domicilio de más de tres meses será sistemáticamente rechazado. Cuando uno se muda en septiembre para el inicio del curso, la primera factura a nombre nuevo a veces llega tarde. Anticiparse pidiendo un certificado a su proveedor de energía desde el momento de la mudanza evita este bloqueo.
Casos de estudiantes extranjeros residiendo en Francia
Desde el verano de 2026, las exigencias se han endurecido para los estudiantes no residentes. Más allá del documento de identidad, se pueden exigir un título de estancia estudiantil en curso de validez y actos de estado civil traducidos. Los ciudadanos del Espacio Económico Europeo deben justificar una residencia continua en Francia desde hace al menos dos años para acceder al préstamo garantizado por el Estado.
Certificado de escolaridad y documentos académicos: el formato adecuado en el momento adecuado
El certificado de escolaridad prueba la inscripción en un establecimiento de educación superior en Francia. El banco lo necesita para verificar que el prestatario está preparando un diploma, un concurso o una certificación elegible (BTS, licenciatura, máster, escuela de negocios, escuela de ingeniería).
En la práctica, este certificado se descarga desde el espacio digital del establecimiento. Dos precauciones a tomar: verificar que el documento lleve el sello o la firma electrónica de la escuela, y asegurarse de que mencione el año académico en curso. Un certificado del año anterior no será aceptado para un préstamo solicitado en el siguiente inicio de curso.
Para una reinscripción tardía o un cambio de establecimiento, el certificado de inscripción provisional a veces es suficiente, pero las respuestas varían en este punto según los bancos. Es mejor pedir confirmación al asesor antes de la cita.
Expediente financiero del préstamo estudiantil: extractos bancarios, RIB y aval
Aunque el préstamo garantizado por el Estado no requiere aval familiar, el banco conserva su poder de apreciación. Analiza el expediente financiero para evaluar la capacidad de reembolso futura.
Los documentos financieros esperados incluyen:
- Un RIB de la cuenta corriente en la que se depositarán los fondos, a nombre del solicitante.
- Los extractos de cuenta de los últimos tres meses, para verificar la gestión corriente (sin descubierto crónico, sin incidentes de pago).
- Si interviene un aval (padre, familiar): sus tres últimos recibos de salario, su último aviso de imposición, y un documento de identidad.
El avalista asume su responsabilidad durante toda la duración del contrato de reembolso. Su expediente debe ser tan completo como el del prestatario. Olvidar el aviso de imposición del avalista es uno de los motivos de retraso más frecuentes.
Articulación con el expediente social estudiantil y las APL
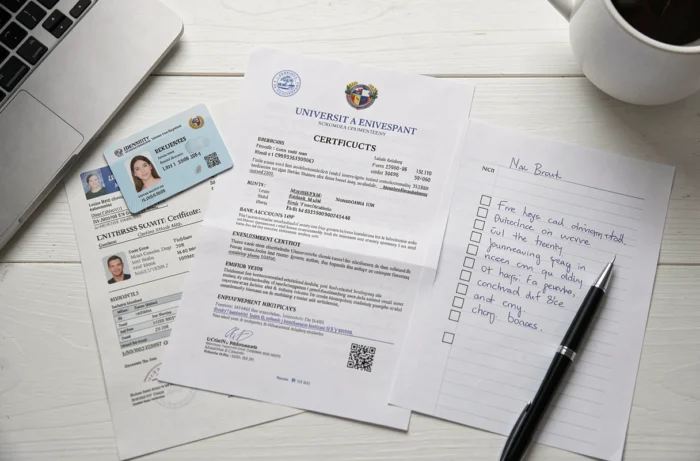
Los bancos se apoyan cada vez más en documentos ya constituidos para otras ayudas. Si se ha completado un expediente social estudiantil (DSE) para una solicitud de beca o de alojamiento Crous, varios documentos son idénticos: aviso de imposición de los padres, certificado de escolaridad, justificante de domicilio. Conservar una copia digital de cada documento enviado al Crous permite reutilizar el mismo conjunto de documentos para el expediente de préstamo, sin tener que reconstruirlo todo.
Contrato de préstamo estudiantil y seguro de crédito: lo que hay que leer antes de firmar
Una vez validado el expediente, el banco envía un contrato de préstamo acompañado de una propuesta de seguro de crédito. Este ya no es un documento a proporcionar, sino un documento a leer atentamente antes de firmar.
El contrato especifica el tipo de interés (fijo o variable), el monto total prestado, la duración del reembolso y las modalidades de carencia (parcial o total durante los estudios). El seguro de crédito cubre el fallecimiento y la invalidez. No siempre es obligatorio para un préstamo estudiantil, pero algunos bancos lo condicionan a la aceptación del expediente.
Un punto concreto: el plazo de desistimiento legal tras la firma del contrato de crédito es de catorce días. Durante este período, se puede volver sobre su compromiso sin costo. Si la tasa propuesta parece alta en comparación con las ofertas del mercado, este plazo permite comparar.
Reunir todos sus documentos en un expediente digital único, con una nomenclatura clara por categoría (identidad, domicilio, escolaridad, finanzas), sigue siendo el método más fiable para no olvidar nada el día de la cita. Un expediente completo desde la primera presentación acelera el desbloqueo de los fondos, a veces por varias semanas.