Een afspraak bij de bank voor een studielening eindigt vaak snel om een simpele reden: er ontbreekt een document. Het inschrijvingsbewijs is blijven hangen in een ongelezen e-mail, de RIB dateert van een oude rekening, of het bewijs van woonadres komt niet overeen met het opgegeven adres. Het voorbereiden van je studieleningdossier van tevoren voorkomt onnodige heen en weer reizen en bespaart meerdere weken op de vrijgave van de fondsen.
Attest van pre-elegibiliteit Bpifrance: het document dat de meeste dossiers vergeten
Voor een door de staat gegarandeerde studielening (PEGE) vragen banken nu om een attest van pre-elegibiliteit afgegeven door Bpifrance. Dit document, verkregen online via het Token Bpifrance-platform, is een voorwaarde voor de acceptatie van het dossier bij verschillende instellingen. Zonder dit attest kan de adviseur de behandeling van de gegarandeerde lening niet starten.
Hier gaat het om een voorafgaande controle: Bpifrance bevestigt dat het profiel van de lener compatibel is met het garantieprogramma zonder familiale borg. Het attest wordt in enkele minuten gegenereerd, maar het veronderstelt dat je al een geldig identiteitsbewijs en een inschrijvingsbewijs bij de hand hebt. Het is beter om het te downloaden voordat je een afspraak maakt.
Dit punt wordt zelden genoemd in de klassieke gidsen. Door de bewijsstukken op Partenaire Financier te raadplegen, vind je de details van de documenten die door de banken worden verwacht voor elk type studielening, gegarandeerd of niet.
Identiteitsbewijzen en bewijs van woonadres: wat echt blokkeert
De geldige identiteitskaart of het paspoort, daar denkt iedereen aan. Het probleem ligt eerder bij het bewijs van woonadres. Voor een student die in een studentenhuis, een gedeeld appartement of bij een ouder woont, varieert het verwachte document.
- In een Crous- of particuliere woning: een verblijfsattest afgegeven door de beheerder, vergezeld van een recente factuur (elektriciteit, internet) op naam van de woning, is in de meeste gevallen voldoende.
- Bij een ouder of een derde: er is een verblijfsattest op erewoord nodig, ondertekend door de verhuurder, zijn identiteitsbewijs, en een bewijs van woonadres op zijn naam dat minder dan drie maanden oud is.
- In een gedeeld appartement met individuele huurovereenkomst: de huurovereenkomst en een dienstfactuur op naam van de aanvrager dienen als bewijs.
Een bewijs van woonadres ouder dan drie maanden wordt systematisch geweigerd. Wanneer je in september verhuist voor het nieuwe schooljaar, komt de eerste factuur op de nieuwe naam soms laat aan. Vooruitdenken door een attest aan je energieleverancier te vragen zodra je intrekt, voorkomt deze blokkade.
Geval van buitenlandse studenten die in Frankrijk verblijven
Sinds de zomer van 2026 zijn de eisen voor niet-residentiële studenten aangescherpt. Naast het identiteitsbewijs kunnen een geldig studentenverblijf en vertaalde burgerlijke staat documenten vereist zijn. Burgers van de Europese Economische Ruimte moeten aantonen dat ze minstens twee jaar continu in Frankrijk wonen om toegang te krijgen tot de door de staat gegarandeerde lening.
Inschrijvingsbewijs en academische documenten: het juiste formaat op het juiste moment
Het inschrijvingsbewijs bewijst de inschrijving aan een instelling voor hoger onderwijs in Frankrijk. De bank heeft dit nodig om te controleren of de lener daadwerkelijk een diploma, een examen of een in aanmerking komende certificering (BTS, bachelor, master, business school, ingenieurschool) voorbereidt.
In de praktijk wordt dit bewijs gedownload vanuit de digitale ruimte van de instelling. Twee voorzorgsmaatregelen: controleren of het document het zegel of de elektronische handtekening van de school draagt, en ervoor zorgen dat het het huidige academische jaar vermeldt. Een bewijs van het voorgaande jaar wordt niet geaccepteerd voor een lening die in het volgende schooljaar wordt afgesloten.
Voor een late herinschrijving of een wijziging van instelling kan het voorlopige inschrijvingsbewijs soms voldoende zijn, maar de reacties hierover variëren per bank. Het is beter om bevestiging te vragen aan de adviseur voor de afspraak.
Financieel dossier van de studielening: bankafschriften, RIB en borg
Ook al vraagt de door de staat gegarandeerde lening geen familiale borg, de bank behoudt haar beoordelingsbevoegdheid. Ze analyseert het financiële dossier om de toekomstige terugbetalingscapaciteit te beoordelen.
De verwachte financiële documenten omvatten:
- Een RIB van de lopende rekening waarop de fondsen zullen worden gestort, op naam van de aanvrager.
- De bankafschriften van de afgelopen drie maanden, om het lopende beheer te controleren (geen chronisch tekort, geen betalingsincidenten).
- Als er een borg (ouder, naaste) betrokken is: zijn drie laatste loonstroken, zijn laatste belastingaanslag en een identiteitsbewijs.
De borg neemt zijn verantwoordelijkheid gedurende de gehele looptijd van het terugbetalingscontract. Zijn dossier moet net zo compleet zijn als dat van de lener. Het vergeten van de belastingaanslag van de borg is een van de meest voorkomende redenen voor uitstel.
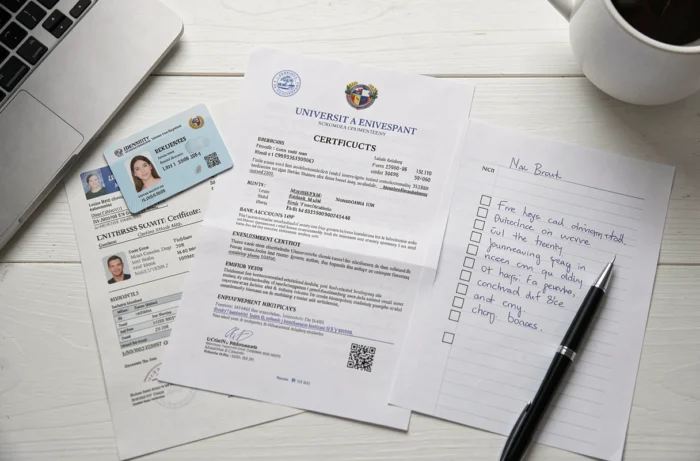
Afstemming met het sociale dossier van de student en de APL
De banken steunen steeds meer op documenten die al zijn samengesteld voor andere hulp. Als er een sociaal dossier voor studenten (DSE) is ingevuld voor een beurs of een Crous-huisvesting, zijn verschillende stukken identiek: belastingaanslagen van de ouders, inschrijvingsbewijs, bewijs van woonadres. Het bewaren van een digitale kopie van elk document dat naar het Crous is gestuurd, maakt het mogelijk om dezelfde set documenten voor het leningdossier te hergebruiken, zonder alles opnieuw samen te stellen.
Studieleningcontract en kredietverzekering: wat je moet lezen voordat je ondertekent
Eenmaal het dossier goedgekeurd is, stuurt de bank een leningcontract vergezeld van een voorstel voor kredietverzekering. Dit is geen document dat moet worden aangeleverd, maar een document dat zorgvuldig moet worden gelezen voordat je ondertekent.
Het contract specificeert de rente (vast of variabel), het totale geleende bedrag, de terugbetalingsduur en de voorwaarden voor uitstel (gedeeltelijk of volledig tijdens de studie). De kredietverzekering dekt overlijden en invaliditeit. Het is niet altijd verplicht voor een studielening, maar sommige banken stellen het als voorwaarde voor de acceptatie van het dossier.
Een concreet punt: de wettelijke herroepingsperiode na ondertekening van het kredietcontract is veertien dagen. Gedurende deze periode kan men zonder kosten terugkomen op zijn verbintenis. Als de aangeboden rente hoog lijkt in vergelijking met de aanbiedingen op de markt, biedt deze periode de tijd om te vergelijken.
Alle documenten in een uniek digitaal dossier te groeperen, met een duidelijke naamgeving per categorie (identiteit, woonadres, inschrijving, financiën), blijft de meest betrouwbare methode om niets te vergeten op de dag van de afspraak. Een compleet dossier bij de eerste indiening versnelt de vrijgave van de fondsen, soms met meerdere weken.