Un appuntamento in banca per un prestito studentesco spesso si interrompe per un motivo semplice: manca un documento. Il certificato di iscrizione è rimasto in una mail non letta, l’IBAN risale a un vecchio conto, oppure il giustificativo di residenza non corrisponde all’indirizzo dichiarato. Preparare il proprio dossier di prestito studentesco in anticipo significa evitare un viaggio inutile e guadagnare diverse settimane sul rilascio dei fondi.
Attestato di pre-idoneità Bpifrance: il documento che la maggior parte dei dossier dimentica
Per un prestito studentesco garantito dallo Stato (PEGE), le banche richiedono ora un attestato di pre-idoneità rilasciato da Bpifrance. Questo documento, ottenuto online sulla piattaforma Token Bpifrance, condiziona l’accettazione del dossier in diverse istituzioni. Senza questo attestato, il consulente non può avviare l’istruttoria del prestito garantito.
Si parla qui di una verifica preliminare: Bpifrance conferma che il profilo del richiedente è compatibile con il dispositivo di garanzia senza fideicommissario familiare. L’attestato si genera in pochi minuti, ma presuppone di avere già a disposizione un documento d’identità valido e un certificato di iscrizione. È meglio scaricarlo prima di prendere appuntamento.
Questo punto è raramente menzionato nelle guide classiche. Consultando i documenti richiesti su Partenaire Financier, si trova il dettaglio dei documenti attesi dalle istituzioni bancarie per ogni tipo di prestito studentesco, garantito o meno.
Documenti d’identità e giustificativo di residenza: ciò che blocca davvero
La carta d’identità o il passaporto valido, tutti ci pensano. Il problema deriva piuttosto dal giustificativo di residenza. Per uno studente che vive in una residenza universitaria, in condivisione o presso un genitore, il documento richiesto varia.
- In residenza Crous o privata: un attestato di ospitalità rilasciato dal gestore, accompagnato da una bolletta recente (elettricità, internet) a nome della residenza, è sufficiente nella maggior parte dei casi.
- Presso un genitore o un terzo: è necessaria un’attestazione di ospitalità su onore firmata dall’ospitante, il suo documento d’identità e un giustificativo di residenza a suo nome datato meno di tre mesi.
- In condivisione con contratto individuale: il contratto e una bolletta di servizio a nome del richiedente fungono da prova.
Un giustificativo di residenza di oltre tre mesi sarà sistematicamente rifiutato. Quando ci si trasferisce a settembre per l’inizio dell’anno accademico, la prima bolletta a nuovo nome a volte arriva in ritardo. Anticipare richiedendo un attestato al proprio fornitore di energia non appena ci si trasferisce evita questo blocco.
Il caso degli studenti stranieri residenti in Francia
Dal’estate 2026, le esigenze si sono inasprite per gli studenti non residenti. Oltre al documento d’identità, un permesso di soggiorno studentesco in corso di validità e atti di stato civile tradotti possono essere richiesti. I cittadini dello Spazio economico europeo devono dimostrare una residenza continua in Francia da almeno due anni per accedere al prestito garantito dallo Stato.
Certificato di iscrizione e documenti accademici: il formato giusto al momento giusto
Il certificato di iscrizione prova l’iscrizione in un istituto di istruzione superiore in Francia. La banca ne ha bisogno per verificare che il richiedente stia effettivamente preparando un diploma, un concorso o una certificazione idonea (BTS, laurea, master, scuola di commercio, scuola di ingegneria).
In pratica, questo certificato si scarica dall’area digitale dell’istituto. Due precauzioni da prendere: verificare che il documento riporti il timbro o la firma elettronica della scuola e assicurarsi che menzioni l’anno accademico in corso. Un certificato dell’anno precedente non sarà accettato per un prestito sottoscritto all’inizio dell’anno successivo.
Per una reinscrizione tardiva o un cambio di istituto, l’attestato di iscrizione provvisoria a volte è sufficiente, ma i riscontri variano su questo punto a seconda delle banche. È meglio chiedere conferma al consulente prima dell’appuntamento.
Dossier finanziario del prestito studentesco: estratti conto, IBAN e garante
Anche se il prestito garantito dallo Stato non richiede un fideicommissario familiare, la banca mantiene il suo potere di valutazione. Analizza il dossier finanziario per valutare la capacità di rimborso futura.
I documenti finanziari attesi includono:
- Un IBAN del conto corrente su cui verranno versati i fondi, a nome del richiedente.
- Gli estratti conto degli ultimi tre mesi, per verificare la gestione corrente (nessun scoperto cronico, nessun incidente di pagamento).
- Se interviene un garante (genitore, parente): i suoi ultimi tre cedolini paga, il suo ultimo avviso di imposizione e un documento d’identità.
Il garante si assume la responsabilità per tutta la durata del contratto di rimborso. Il suo dossier deve essere completo quanto quello del richiedente. Dimenticare l’avviso di imposizione del garante è uno dei motivi di rinvio più frequenti.
Articolazione con il dossier sociale studentesco e le APL
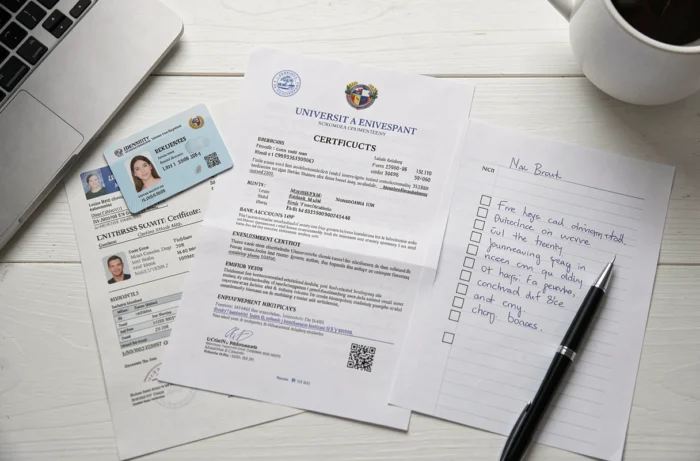
Le banche si basano sempre di più su documenti già costituiti per altre agevolazioni. Se è stato compilato un dossier sociale studentesco (DSE) per una richiesta di borsa o di alloggio Crous, diversi documenti sono identici: avviso di imposizione dei genitori, certificato di iscrizione, giustificativo di residenza. Conservare una copia digitale di ogni documento inviato al Crous consente di riutilizzare lo stesso insieme di documenti per il dossier di prestito, senza dover ricostruire tutto.
Contratto di prestito studentesco e assicurazione del prestatore: cosa leggere prima di firmare
Una volta validato il dossier, la banca trasmette un contratto di prestito accompagnato da una proposta di assicurazione del prestatore. Non è più un documento da fornire, ma un documento da leggere attentamente prima della firma.
Il contratto specifica il tasso (fisso o variabile), l’importo totale preso in prestito, la durata del rimborso e le modalità di differimento (parziale o totale durante gli studi). L’assicurazione del prestatore copre il decesso e l’invalidità. Non è sempre obbligatoria per un prestito studentesco, ma alcune banche la condizionano all’accettazione del dossier.
Un punto concreto: il termine di recesso legale dopo la firma del contratto di credito è di quattordici giorni. Durante questo periodo, è possibile tornare sulla propria decisione senza costi. Se il tasso proposto sembra elevato rispetto alle offerte di mercato, questo termine consente di confrontare.
Raggruppare tutti i propri documenti in un dossier digitale unico, con una denominazione chiara per categoria (identità, residenza, iscrizione, finanze), rimane il metodo più affidabile per non dimenticare nulla il giorno dell’appuntamento. Un dossier completo sin dalla prima presentazione accelera il rilascio dei fondi, a volte di diverse settimane.